
身近なお金にまつわるニュースをわかりやすく解説!
【火災保険】物価高の影響で保険金が足りない⁈ 補償を下げずに保険料もできるだけ安く抑えるための方法も
-
松崎のり子
2026.10.27
物価高の影響は、火災保険にも
2026年は大規模な災害が頻発する年になってしまいました。9月に大きな被害をもたらした台風25号により、千葉県や神奈川県では堤防の決壊や土砂崩れが発生、貴重な命が失われることとなってしまいました。住宅への被害も大きく、千葉県だけでも9月25日時点で全壊27戸、半壊39戸、一部損壊が39戸。床下浸水367戸、床上浸水517戸と、あわせて989戸にものぼっています。
2度3度と繰り返して住まいに被害を受けた方も多くいらっしゃることでしょう。心が痛みます。残念ながら人間の力で自然災害をコントロールすることはできません。もし、自分の身に降りかかったら…と万が一の想定をして、必要な備えをするしかできません。今回被害が大きかった住居の損害に備えるには火災保険への加入が基本になりますが、実はここにも物価高の影響が忍び寄っているのです。
資材高騰で設定した保険金が足りないかもしれない
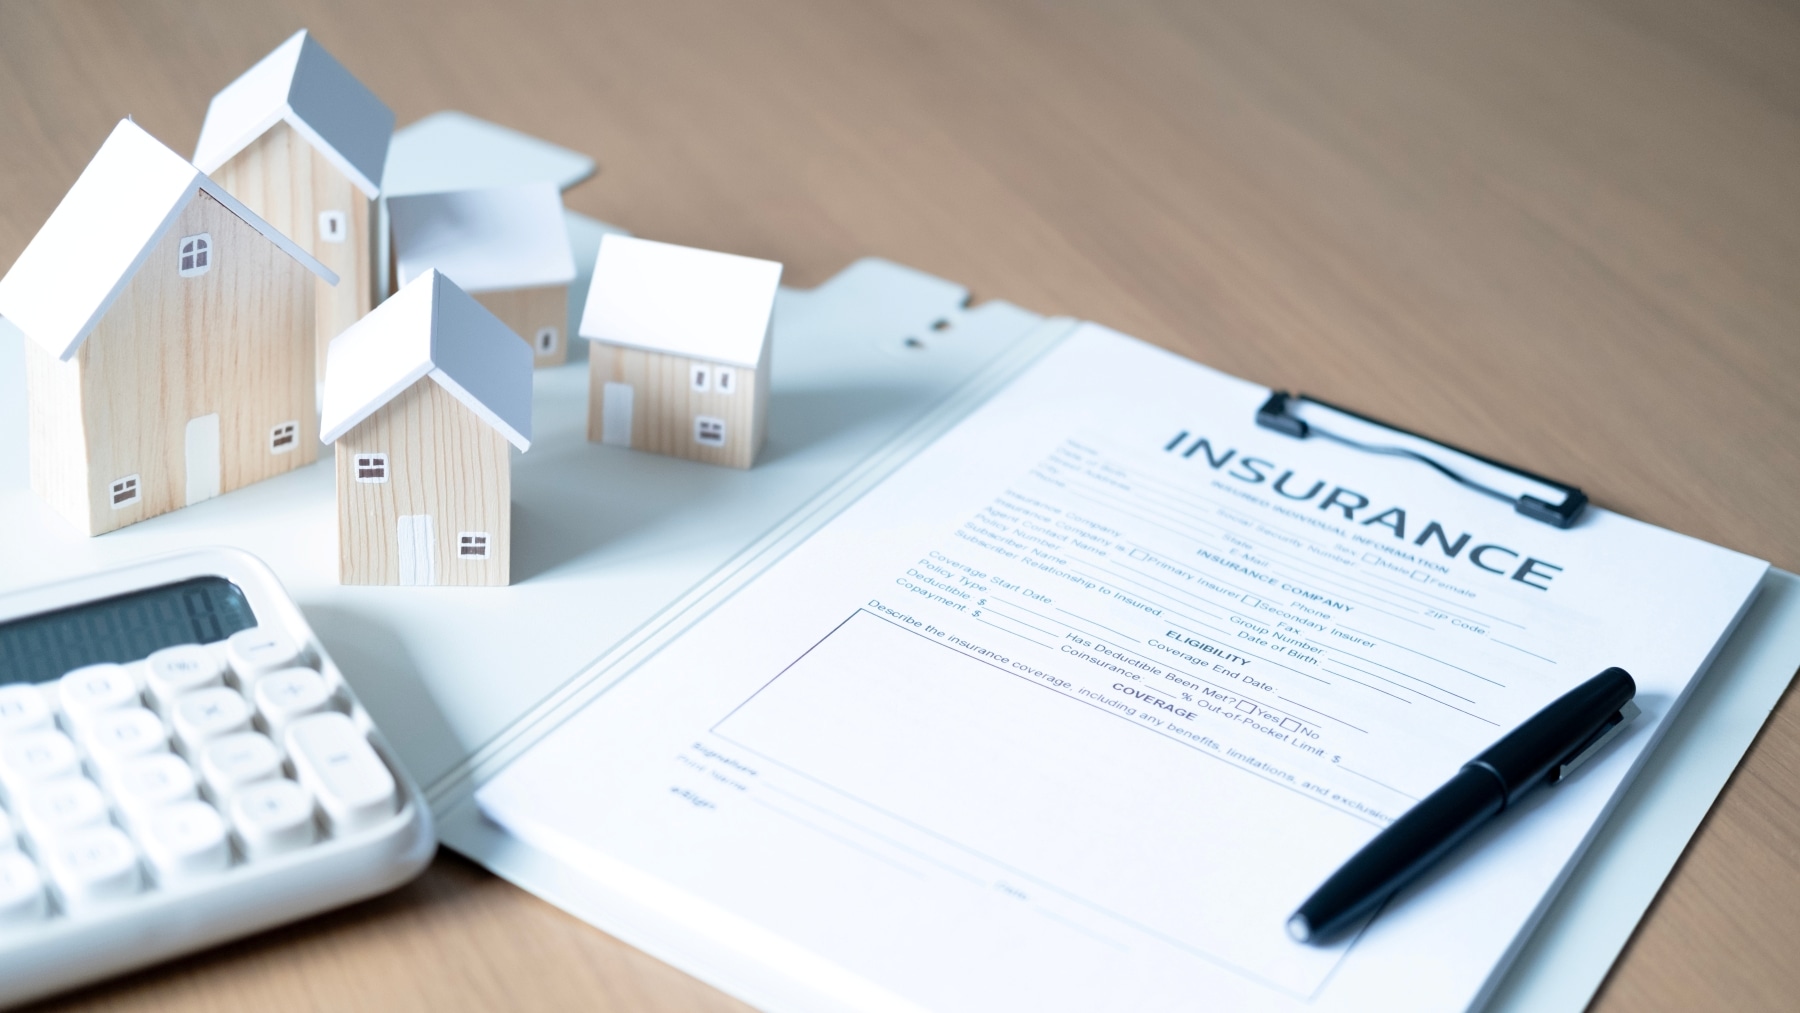
もし我が家が自然災害で被害を受けた場合、修理や建て替えが必要になるでしょう。火災保険では契約時に決めた保険金が支払われますが、ご存じのように近年は様々なものが値上がりしています。建築資材の高騰だけでなく、運送コストや人件費も上がっています。
そのため、契約時の保険金だけでは足りなくなる可能性が指摘されているのです。
火災保険の更新や契約の見直し時に「これまでと同じ金額でいいだろう」と安易に保険金を決めてしまうと、せっかく保険に入っていたのにさらに持ち出しになったということにもなりかねません。物価上昇やインフレの影響も加味して、今の契約が本当に適切な保険金額になっているか、代理店にもしっかりヒアリングしたほうがいいでしょう。
ただ、保険金額を引き上げると、そのぶん保険料も高くなります。補償を下げずに保険料もなるべく安くしたいなら、免責となる自己負担額を設定する方法もあります。たとえば10万円まで自己負担額を設定すると、負担額なしより保険料が1割程度安くなる場合があるとか。保険会社や契約内容によっても異なるので、加入や更新のタイミングで問い合わせてみるといいでしょう。
また、今回の台風では、建物が建っている土台や擁壁部分が崩落する被害ありました。門や塀、垣根は建物に付随したものとして補償対象になるケースがありますが、擁壁部分となると難しいようです。どこまでが補償の範囲に入るかについても契約時に確認しておきたいものです。
この連載コラムの新着記事
-
【普通預金の金利】がまた利上げへ!いつから?メガバンクはどれくらい?2026年冬のボーナス定期の金利はどうなる?
2026.10.13
-
ビールが値下げ!? 2026年10月から「ビール」「発泡酒」「新ジャンル」税率が統一に。家計への影響は?
2026.09.22
-
【車が豪雨で水没!】自動車保険の対象になる?ローンはどうなる?契約内容や金額など、確認しておきたいこと
2026.09.10
-
【手取りが増える?】2026年3月分から、健康保険料率が引き下げへ。その理由は?どのくらい変わる?——2026年上半期ベスト20
2026.08.27
-
普通預金の金利が年1%時代へ⁉ネット銀行を中心に金利競争が熱い!どの銀行が実際お得?
2026.08.25
松崎のり子 Noriko Matsuzaki
消費経済ジャーナリスト
消費経済ジャーナリスト。雑誌編集者として20年以上、貯まる家計・貯まらない家計を取材。「消費者にとって有意義で幸せなお金の使い方」をテーマに、各メディアで情報発信を行っている。
この記事へのコメント( 0 )
※ コメントにはメンバー登録が必要です。